分類
樓市資訊

【龍床盤】菁雋131呎單位240萬沽 買家代付36萬辣稅 呎價2.1萬

有「龍床盤」之稱的屯門菁雋,最近錄二手買賣,據市場消息稱,項目中層32室,實用面積131平方呎,叫價250萬放盤,經議價後240萬元易手,呎價18,321元。

據了解,原業主去年7月以196.7萬元購入單位收租,月租約6,500元。由於業主持貨僅9個月,交易須支付樓價15%,即將36萬元額外印花稅(SSD),據報相關稅項由買方支付,即買家入市成本升至276萬元,呎價變相升至約2.1萬元。

帳面獲利逾兩成

原業主持貨不足1年,受惠買家代付印花稅,帳面獲利43.3萬元或22%離場。若連15%辣稅計,樓價期內升值約40%,升幅驚人。綜合網上及代理資料,過去半年項目共有7宗二手買賣,包括今年1月中,中層31室,實用面積128方呎,以200萬元易手;以及2月中層5室,實用面積167方呎,以260萬元易手,惟主要都屬內部轉讓。

利嘉閣地產皇牌屋苑屯門置樂分行助理分區經理梁桂華透露,目前項目菁雋有約兩個單位放盤,叫價分別為250萬元及350萬元;至於租盤方面,他表示大部分已租出,平均月租約6,000元至7,000多元。

資料來源:香港01
Facebook:上車攻略 hkbuyhome
更多上車情報:【翻新物業】葵芳匯懶人包 入市前知多啲

分類
樓市資訊

【負資產大增】首季宗數飆兩倍 3類業主屬高危 銀行按揭審批已收緊

本港首季負資產數字大增。據金管局今日﹙29日﹚公布的數據顯示,今年第一季負資產宗數按季增加兩倍至384宗,升幅驚人。數字急升,除了因為樓價見頂回落,更由於多了買家選用高成數按揭。

政府去年10月中公布放寬按保上限,承造最高九成按揭貸款由樓價上限400萬元,增至800萬元,助欠首期用家上車。星之谷按揭行政總裁莊錦輝認為,倘樓價回落一成,以九成或以上按揭成數買入的單位已有可能跌入負資產行列,並透露銀行按揭審批已收緊。

據金管局最新公布,今年首季本港錄384宗負資產個案,較去年四季末的128宗增加兩倍。而負資產按揭貸款涉及金額為18.67億元,按季增加1.44倍,無抵押部分金額則升至8,100萬元。

高成數按揭佔比 連升7個月

去年10月政府發表的《施政報告》,宣布放寬按揭保險計劃的樓價上限,承造最高九成按揭貸款由樓價上限400萬元,增至800萬元。措施實施至今超過半年,根據經絡按揭轉介統計,3月份最多人選用八至九成的按揭成數,佔整體18%,已連升七個月,創下自2004年7月逾15年的新高。

另一邊廂,新冠肺炎疫情肆虐全球,今年樓價雖然未見大瀉,亦難免較去年稍有回落。反映二手樓價的中原城市領先指數CCL,由去年11月初的182.1,至今累跌3.5%至175.68。

然而,在疫情拖累下,本港經濟已陷入下行周期,失業率攀升,倘一眾能力較遜色的業主,在放寬按保後隨即借入九成按揭「上車」,日後樓價更進一步走弱的話,勢掀起新一股負資產浪潮。
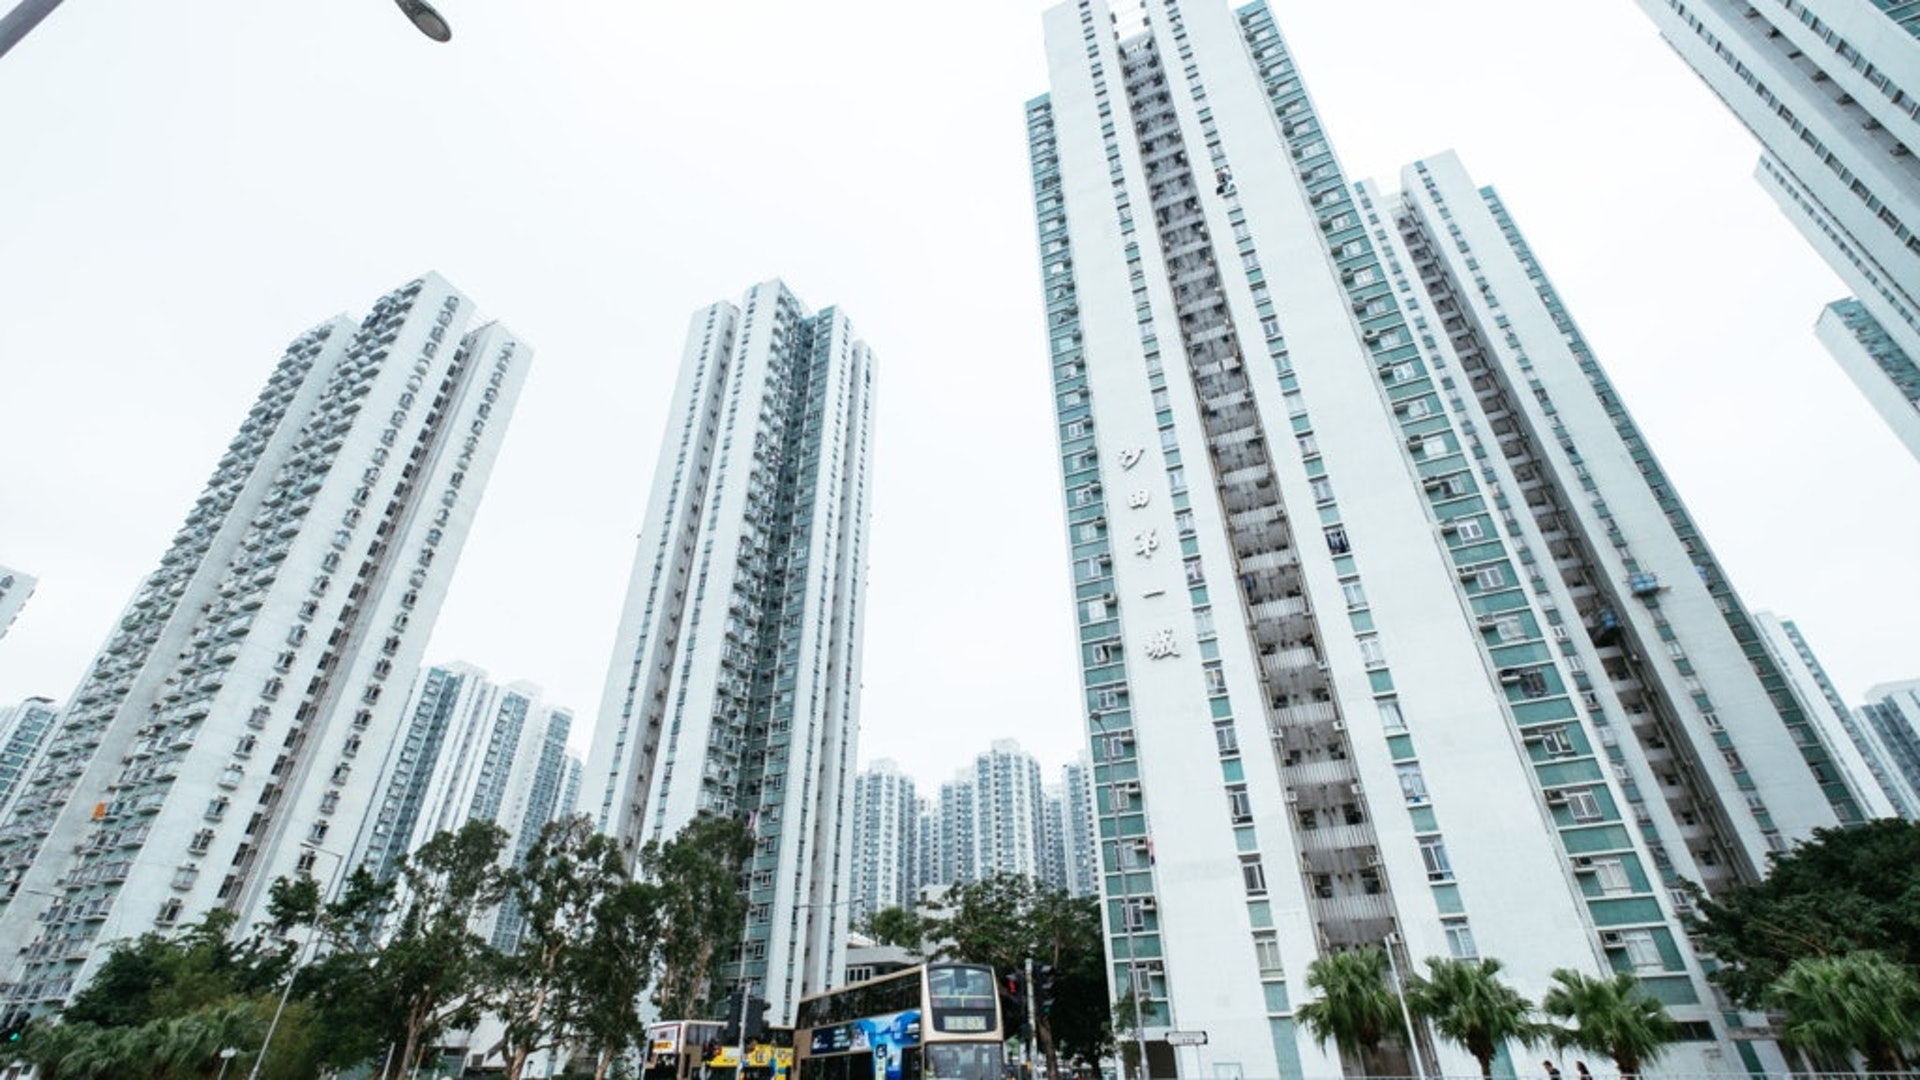
沙田第一城是新界區熱門上車屋苑,不少中小型單位供應,較容易讓買家承造九成按揭。(資料圖片)

第一城兩房估值 較去年10月成交價跌一成

事實上,CCL自高位僅回落3.5%,少於一成,但不少屋苑的最新估值,已較去年下半年成交價回落約一成。

以藍籌屋苑沙田第一城為例,該盤一向是上車客鍾情的新界區大型屋苑,有不少中小型單位供應,特別受惠於政府放寬按揭措施。翻查成交紀錄,去年10月底,沙田第一城有買家以636萬元,買入一間實用面積327平方呎的高層兩房河景戶,呎價1.9萬創當時近月新高。

根據土地註冊處查冊資料顯示,上述單位業主11月完成簽約,並於12月底經中銀香港承造按揭。而記者於中銀香港物業估價服務查詢,單位最新估值為577萬元,較業主去年的買入價低近一成。倘業主是承造九成按揭,樓價稍稍「跟隨」估值再下跌,理論上該業主已陷入負資產行列。

事實上,參考近日屋苑同類單位的成交,相比上述去年10月的成交,樓價已經回落不少。例如10座中層C室,實用面積同樣是327平方呎,最終以530萬易手;即使是屋苑頂層連天台戶同面積單位,以615萬元成交,作價較上述去年10月的成交個案回落不少。
星之谷按揭行政總裁莊錦輝表示直言,承造九五成按揭的居屋業主,甚至是最多借十成按揭的銀行職員,皆是變成負資產的「高危一族」。(受訪者提供)

星之谷:銀行收緊按揭審批 無薪假及減薪或當作浮動收入

星之谷按揭行政總裁莊錦輝表示,綜合銀行及公司數據,自政府於去年10月放寬按揭成數後,選用九成按揭的業主約佔一成,若樓價持續下跌約10%,這批買家,以至獲批九五成按揭的居屋業主及最多可借十成按揭的銀行職員,皆變成負資產的「高危一族」。但他補充,負資產個案主要影響業主的心理質素,實際上因高成數按揭獲政府擔保,故銀行「Call loan」的機會甚微。

另一邊廂,莊錦輝指出,近期市道不景,業主或因放無薪假及裁員等影響供款能力,建議買家在申請高成數按揭時,即使不用通過壓力測試,亦應該自行「計數」。他續指,九成按揭的申請人必須為固定受薪,至於浮動收入人士只能最多申請八成按揭,而近期銀行已收緊按揭審批,若業主需要放無薪假或減薪,即使為固定收入人士,亦有機會以浮動收入看待,要求取半年平均數審批相關申請,甚至兩年稅單作參考。「若市民承造高成數按揭後,於供樓期間不幸失業,又被銀行收回貸款,將物業轉按後最多能申請八成按揭,餘下無法償還的差價或造成財困。」
莊太量認為,樓價已由高位跌約逾一成,未來下跌空間不大,相信負資產情況不會進一步惡化。(資料圖片)

莊太量稱樓市現況好過沙士

展望未來負資產宗數走勢,中文大學經濟學系副教授莊太量認為,當樓價跌逾一成左右,便會出現部分負資產個案,其中以「借足九成」的供樓人士最高危,但料這類個案最多只有數百宗,個別單位價格已由高位跌約逾一成,料未來下跌空間不大,部分成交價甚至已回升,與沙士時期難以比較,相信負資產情況不會進一步惡化,即使帳面上變成負資產,如果供樓能力不受影響,銀行亦不會輕易「Call loan」。

他預期,即使失業率升至5%,由於港人持貨能力較以往強,亦可以靠其他貸款方法應急,料不會出現大規模負資產及斷供個案。

莊錦輝亦認為,樓價自去年10月至今下調約4%,雖然負資產個案仍會上升,但料情況並不嚴重,以銀行職員個案佔比較多。不過,他建議買家不要因急於入市,而買入高於市價太多的單位,以免容易陷入負資產狀況。

資料來源:香港01
Facebook:上車攻略 hkbuyhome
更多上車情報:【翻新物業】葵芳匯懶人包 入市前知多啲

分類
樓市資訊

【翻新物業】葵芳匯懶人包 入市前知多啲

近日市場熱哄哄的葵芳匯,位於葵芳興芳路208號,前身為舊樓龍騰大廈,屬於翻新物業,大業主早年全幢購入舊樓後,作全面翻新。地產站今日為大家來一個Q & A,好讓睇樓客或準買家掌握得更清楚!

1.葵芳匯背景如何?發展商是誰?

前身為舊樓龍騰大廈(LUNG TANG BUILDING),屬商住物業,由藤椅世家利泰集團李氏家族發展,提供約90伙,地盤面積約5,500平方呎,樓面面積約59,543平方呎。龍騰大廈早於2016年5月以約4.4億全幢易手,呎價約7,400元。

新買家為資深投資者羅守輝,翻新後易名為葵芳匯(WEALTHY GARDEN)。

2.葵芳匯是不是一手新盤?

前身龍騰大廈本身屬出租物業,由於已出租3年或以上,可獲豁免《一手住宅物業銷售條例》,毋須公布樓書、公布價單等方式出售。此外,今次並非重建舊樓,僅屬翻新物業,故不屬於一手新盤之列,惟項目經翻新後,內籠如新盤相若。據代理透露,項目亦採用二手物業合約簽署成交。

3.買家要不要付佣金?律師費點計?

由於葵芳匯以二手物業形式來作交易,一般慣常來說,二手交易買賣雙方均須支付樓價1%代理佣金。據了解,是次大業主豁免新買家佣金,故買家毋須支付代理佣金。

另外,如買家選用發展商指定律師樓,發展商將承擔買家一份樓契費及一份買賣合約費。據了解,若買家申請按揭的話,費用則由買家自行承擔。

4.葵芳匯可以即買即住?

雖然項目可開放現樓單位供實地參觀,惟現場仍進行工程。據悉已有相關條款,若買賣雙方同意,賣方如因社會運動及新冠肺炎疫情或任何問題而導致工程延誤,未能在今年12月底成交及交樓,雙方同意成交及交樓日將順延至明年3月底或之前。

5. 葵芳匯管理費多少錢?

項目管理費每呎大約3.9元,以此計算,每月管理費介乎約1,174至2,126元。

資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【一萬蚊租盤】酒店式、新入伙盤、大型屋苑 你會點揀??

分類
樓市資訊

【樓價指數】中原施永青:樓價已尋底 有能力入市不宜拖遲

據差餉物業估價署最新數據顯示,今年3月份私人住宅售價指數報375.3點,較2月份指數373.7點,按月升0.4%。中原集團主席施永青認為,數據反映樓價成功「尋底」,未來兩個月樓價會續升,至6月底可以追回過去數月的跌幅,相信至6月底樓價指數會比1月高。

施永青坦言,在新冠肺炎疫情及整體經濟環境影響下,理論上樓價應該續繼下跌,但是現實環境是,股市累跌逾2成,樓價跌2-3%;近日確診數字回落,政府部署復工,市場情緒轉好,樓價會繼續回升。

他又認為,在全球繼續QE情況下,最大得益者會是資產擁有者,這類人不會去買細價樓,相信短期樓市會由豪宅帶動升勢,豪宅市場甚至出現「報復式」升勢。

至於目前是不是撈底良機,施永青指出,大部分準買家想買平樓,但是在政府有能力解決到土地供應前,市場都不會有真正的平盤。他個人認為,如果有能力入市,不宜再拖遲。

記者:黎煥成
資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【一萬蚊租盤】酒店式、新入伙盤、大型屋苑 你會點揀??

分類
樓市資訊

【一萬蚊租盤】酒店式、新入伙盤、大型屋苑 你會點揀??

近日租金下跌,一萬元要在市場尋覓租盤有不少選擇。由月租酒店到新樓開放式戶、大型屋苑的兩房單位,甚至離島區千呎豪宅都有得揀。比你會點揀?

受到疫情影響,酒店業入住率跌至新低,酒店業為吸客均變陣推出長租計劃,租金低見1萬元。

富豪九龍酒店

如果始終不喜歡長住酒店的感覺,近期大埔白石角新盤入伙,開放式戶1萬元以下都有交易,不怕住遠少少,又可以享受全新樓及大型會所,都是一個不錯的選擇。

嘉熙

若果嫌開放式戶不夠一家幾口住,大型屋苑沙田第一城鄰近都有1萬元下的租盤,樓齡雖然比較舊一點,但勝在交通方便,而且2房間隔最適合一家大細。

沙田第一城

若果兩房單位都覺得細,想平租又想享受豪宅體驗,就可以要住遠少少,比多少少租。位於長洲的新趙苑,月租15000元就有逾千呎的別墅,應該都適合退休或者在家工作的自僱人士。

長洲新趙苑

沙田第一城
白石角為入伙盤重鎮,租金備受壓力,其中嘉熙開放式日前更以低於9000元租出。
嘉熙
富豪九龍酒店

資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【疫情減退】疫情緩 樓價穩 又恐「遲買更貴」

分類
樓市資訊

【疫情減退】疫情緩 樓價穩 又恐「遲買更貴」

隨本地疫情緩和,令市場氣氛好轉,買家又重現「遲買更貴」心態,上車客以至換樓客開始重拾積極覓盤入市,對樓價短期可帶來支持。

  • 疫情緩,助樓市氣氛好轉
  • 「遲買更貴」心態又重現
  • 後市指標還看失業率擴散

本港疫情一周內錄得第3次零確診,疫情減退下,恐慌情緒有所減弱,將有助穩定準買家入市信心,樓市氣氛有好轉先兆,過去一周二手睇樓量、成交回暖,市場亦乍現不少高價成交。

睇樓量方面, 據代理數字過去周末全港50指標屋苑預約睇樓量錄1330宗,按周升1.1%,而交投亦轉旺,中原10大屋苑周末錄得22宗成交,按周升3成,創7週新高﹔美聯亦有23宗成交,按周升1成。

根據中原城市領先指數CCL新報175.68點,按周升0.47%創8周新高,7大指數亦齊升,該指數雖然反映是復活節後當周(4月13至19日)的市況,當時本地尚有零星新確診個案,但也顯示在疫情放緩下,樓價開始回穩。

本地疫情減退,經濟活動有望逐步恢復,有利增強用家置業信心,同時業主議價空間收窄,筍盤愈來愈小,買家「遲買更貴」的心態重現,部分指標屋苑重現高價成交,如沙田第一城2房呎價重上1.9萬元水平、牛頭角淘大花園1房成交呎價1.81萬元亦屬半年新高,當中不乏上車客、擴至換樓買家也願意出動加快入市步伐。

另在限聚令持續影響下,一手大型新盤仍未推售,購買力短時間內仍會聚焦於二手市場尋寶,將有利二手交投持續,有望對短期樓價帶來支持。

不過樓價是否見底回升,關鍵仍要看環球疫情何時受控,疫情延伸令環球出現經濟危機,本港難以獨善其身,本地失業率最新續升至4.2%的逾9年高位,若經濟情況未有改善,失業率擴散將增添樓市風險。

資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【土地供應】公私營房屋比例失衡 最終苦了基層

分類
樓市資訊

【土地供應】公私營房屋比例失衡 最終苦了基層

去年《施政報告》公布將出售觀塘安達臣道一幅私人住宅用地作第二個首置盤項目,並將於下月截標。惟招標條款相當辛辣,加上近日樓市受疫情影響,令發展商的出價趨向保守。加上安達臣道一帶公私營住宅建屋量比例由2013年時建議的2:8(公營1889:私營7530),大幅倒轉為9:1(公營9610:私營1000),比起早前政府將整體比例由6:4改為7:3還要高。除影響發展商投地意欲有流標風險外,公私比例失衡更將影響長遠社區發展,最終害苦了基層,政府可謂「好心做壞事」。

當初,安達臣道一帶原先規劃公私營住宅比例為2:8,至2017年初,政府首次提出「首置上車盤」,並將此地作為先導計劃,華懋投得首幅私地每呎地價約1.2萬元。惟之後政府將其餘6幅私地改作公營房屋發展,公私比例變為9:1,直接影響該區地價水平大幅調低。據報多個測量師均對項目前景不感樂觀,紛紛調低估值最少20%,更估計流標風險直線急升。首置盤由2017年提出,最快2024年才落成,相隔七年,亦被指「遠水不能救近火」,無助普羅市民解決房屋問題,首置盤支援對象更非社會上最急切上車人士。

政府於3月推出安達臣道賣地章程中,更加入了多項發展限制,影響項目發展和銷售複雜性。當中包括規定住宅單位總數中20%為開放式單位、25%為1房單位、55%為2房單位;單位實用面積需介乎247至495平方呎;混合式發展「首置盤」與「私人住宅」,當中不少於1000個單位會隨機被選作「首置盤」;並需以市價八折出售及設推售時限,相信太多限制將會影響售價和往後樓價走勢。

更重要的是,安達臣道地皮公私營住宅比例由2:8變為9:1,比政府整體未來十年建屋量比例的7:3還要高。過去多年香港住宅公私營比例一直維持大約各佔一半,目的就是希望取得社會平衡,多種不同房屋類別,如公屋、綠置居、居屋、首置盤、夾屋與私樓等,為市民提供不同選擇,建立可以向上流動的「房屋階梯」的期望,亦可帶動公營房屋流轉,讓更多基層市民受惠。早前政府已將整體公私營建屋量比例由6:4改為7:3,安達臣項目更改為9:1,雖然公屋輪候冊輪候時間愈來愈長,基層市民的房屋需求急需解決,但只是囫圇吞棗般將所有公營房屋投放於一個社區,最終又是否對該社區好?

過去社會學也有「社會房屋」的概念,社會房屋即香港的資助類型房屋,包括公屋、居屋等,目的是希望為國民提供穩定居住的選擇,但當中一個重要因素,是在社區內落實社會混合(social mix)與社會凝聚力(social solidarity)的關鍵要素之一。

「社會混合」意即在一小社區中,不能全部建成單純的公營房屋或私樓,當中應混合式加入公屋或資助房屋(如香港的綠置居、居屋、首置盤等),再加入私樓。如九十年代荔園拆卸後,於2001年改建為公屋華荔邨兩幢、居屋荔欣苑三幢和私樓盈暉臺三幢,剛好比例上每一類房屋也有提供,而且單位數目接近。由於該區居民家庭收入有不同,可帶動落實社會混合作用,如公屋居民可於區內找到零售服務業、鐘點清潔、補習託管等工作,假日亦可通過舉辦社區市集賺外快,而較高收入家庭則可於區內聘用相關服務,更可讓當區基層居民減少通勤時間和交通費、膳食費等負擔,從而活化整個社區,形成一個「社區經濟」生態。這亦可帶動「社會凝聚力」的出現,有機的社會連帶,通過社區的分工合作和互動,展現出社會有機可持續發展。

反觀現時安達臣道地皮公私營住宅比例改為9:1,高度集中的公屋,加上鄰近也是安達邨、安泰邨、秀茂坪邨、寶達邨等公屋,加起來超過十萬人口都是以基層市民為主,根本無法達到上述「社區混合」和「社會凝聚力」的作用。過去,該區居民一直面對交通、康體設施不足等問題,加上發展局剛剛公布可能推遲該區東九龍單軌列車的發展,將更影響居民外出的通勤時間。最終會否衍生更多社會問題,特區政府實有責任去解決,不要讓問題累積,加深民怨。

作者:陸在山
資料來源:立場新聞
Facebook:上車攻略 hkbuyhome
更多上車情報:【樓市爆煲】四大因素逆轉 沈大師預言:樓市必爆

分類
樓市資訊

【樓市爆煲】四大因素逆轉 沈大師預言:樓市必爆

樓價近年持續向上,直至疫情下回落,香港著名股評人,訊匯證券行政總裁沈振盈長期睇淡樓市,他認為內地資金、供應少等利好樓市因素逆轉,更指經濟差樓市缺剛性需求,樓價料持續向下。

環球疫情下,股市出現大幅波動,而本港樓價則相對硬淨,調整不算太大。沈振盈指,若單睇樓價指數,不足完全反映樓價,「股市與樓市不同,股票買賣多,價格升跌明顯。樓宇由賣家主導開價,近年不急於沽貨,無成交便無跌價,因此變動不大。」

近年多個利好樓市因素,不外乎低息、資金多、業主持貨力強等,近年用家主導大市,剛性需求成為支樓市的核心之一。他對此不認同,指出剛性需求於樓市上不適用,「經濟學上,兩個名詞要清楚,一個是需求(demand),一個是需要(needs),全部人有屋住的需要,而買樓需求是你想擁有物業,有能力購買才是需求。我想買樓但無錢,當價格升至不合理水平,剛性需求就不是需求,會隨之消失。各位判斷,按樓價水平,目前經濟狀況,平均家庭收入中位數,能否負擔樓價呢 ? 如果不能,就沒有剛性需求。」

●估計今年樓價跌3成

疫症蔓延至全球,經濟前景欠佳,對資產價格有一定影響。沈振盈認為,無社會運動及疫症,樓市始終會爆煲。「過去十多年令樓市升的因素全部逆轉。第一缺乏國內資金,第二政策上不再助長囤積居奇,令樓價上升。第三、經濟環境下,用家無能力買便沒有剛性需。第四供求關係逆轉,每年供應由早年8,000伙,至2014年1.5萬伙,其後增至1.6萬、2萬伙,供應開始湧現而需求向下,樓價必跌。」幅度方面,他認為今年樓價跌約2成,更認為樓價十年難有起色,「今次樓價一跌,未來十年買不買樓分別不大,很難翻身。」

類型方面,他認為豪宅先開始跌價,而納米樓成下一個重災區,「內地人開始減價賣豪宅,而納米樓跌價壓力大,因為買家多是實力最弱一班,缺防守力。」

業主少有減價沽貨,息口低之餘,亦沒按揭在身,沽貨壓力低。他指,息口低不是利好樓市原因,「現時全世界息口低,為何英國、瑞士、日本樓價沒有急升?  息低不是樓價上升理由。」另外他不認同靠父幹風氣,「父母好像有責任替子女比首期,其實他們消耗上一代財富,當父母拿物業加按,變相利用槓桿增加風險。」 

記者:梁建國
資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【樓價走勢】當失業率升至5% 樓市亮危險警號

分類
樓市資訊

【樓價走勢】當失業率升至5% 樓市亮危險警號

經過4個月時間,本港新冠肺炎疫情初步緩和,惟失業率升至4.2%,創9年新高,有預測短期隨時逼近5%,按過往走勢。當失業率在短期內急升,並突破5%以上,樓價調整壓力將會增加。

  • 疫情雖緩和,惟失業率創9年新高
  • 倘失業率升至5%,樓市亮警號
  • 2008年金融海嘯樓價曾挫近兩成

近期本港疫情有所緩和,多月內首次出現「零」新增確診,除了紓緩樓市悲觀情緒之外,亦有助社會恢復運作,原本對於樓市有支持作用。

不過,政府剛公布的今年1至3月失業率卻急升0.5個百分點至4.2%,升至近9年新高,失業情況亦由過往集中建築業、零售餐飲行業,向其他中高收入行業蔓延,金融、保險、地產及商用服務行業失業率2.8%,亦急升0.6個百分點。

隨着失業情況全面化,連中產家庭亦受影響,將會直接影響樓市購買力,有分析更相信,短期內失業率仍然會持續上升,甚至升穿5%至6%。

按照過往歷史,當失業率在短期內升穿5%,屬於樓市危險警號,例如80年代的香港前途談判期間,失業率在1983年上半年曾短暫升穿5%水平,當時樓價指數曾急跌32%;而1998年至2000年的時候失業率亦維持5%以上,高峰期失業率曾達6.4%,期內樓價下跌2成。

至於2001年上半至2006年4月期間,雖然同期樓價由2003年谷底回升16%,但失業率在2003年4-6月達8.5%見頂之前,樓價曾出現27%的跌幅,只是之後失業率見頂回落,才帶動樓價從谷底回升。

2008年金融海嘯的時候,由2008年中失業率由低位3.2%,只花半年時間就急升至2009年初的5.1%,期內樓價亦急跌17%,只是之後見頂回落期間,樓價才反彈,並急升29%。

由此可見,失業率在攀升期去到升穿5%的時候,往往是樓市危險信號,待失業率回落之時,樓價才能夠企穩反彈。

資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【力撐港樓?】香港樓價冠絕全球 400萬可買2,000呎泰國樓 買大十倍更划算?

分類
樓市資訊

【樓市危機】點解減薪潮下樓市不會爆煲?

市場開始關注受疫情影響的減薪及失業潮,會否引發銀主盤大增,繼而引發樓市危機。到底金管局過去實施的供款入息比上,及近期銀行推出的「還息不還本」安排能否化解危機?

  •  「還息不還本」下供樓年期越後,所能夠降低的供款開支越多
  •  30年還款期計算,最後幾年的利息開支只佔供款數個百分比
  •  供款與入息比率上限,降低經濟衰退而斷供的風險


隨著新冠肺炎疫情爆發踏入第4個月,經濟停擺下,中小企倒閉及失業率飇升,失業供不起樓,按揭斷供潮隨之衍生的是銀主盤增加。

不過,今次不少銀行都推出半年至1年的「還息不還本」安排,的確有助舒緩業主因為減薪、失業下的供樓壓力。在具體運作上面,由於按揭供款有「息隨本減」的原則,一般來說業主處於的供樓年期越後,所能夠降低的供款開支越多。

息隨本減 年期越後利息越少

附表1就以600萬元的物業、8成按揭、實際按息2.5厘、還款期30年計算,每個月的供款為18,966元,在第一年供樓的時候,有1萬元的供款屬於利息,所以採用「還息不還本」,就大約能夠降低8,966元或者47%的供款。

一般來說業主處於的供樓年期越後,所能夠降低的供款開支越多。

若果屬於供樓比較後期的時段,例如已經供樓第20年計算,利息支出已經降低至只有4,556元,「還息不還本」就能夠降低76%或者14,410元的供款。按照附圖顯示,如果是供樓最後的2至3年,利息開支低至幾百至千多元,只佔供款額數個百分比,若果單是應付利息開支,財政壓力的確不大。

金管局規定供款與收入比須率低於50%

另一方面,金管局過去推出的逆周期措施,包括規定按揭供款不能夠超過家庭收入(供款與收入比須率)一半,從這個角度爆發大量銀主盤的風險就更低。

同樣用上述600萬元物業按揭的例子,供款近1.9萬元,亦即是家庭收入需要至少3.8萬元才能夠批出按揭。

以「還息不還本」下第一年供樓利息8,966元計算,便相當於家庭收入的26%,只要該名業主供樓時間去到第10年或者以上,利息供款相當家庭收入的比例便會降至2成或以下(見附表2),亦即是兩夫婦的小家庭即使有一方不幸失業,損失一半的家庭收入,餘下亦不至於完全無法供樓。

供樓時間去到第10年或者以上,利息供款相當家庭收入的比例便會降至2成或以下

當然這個都只是數字上講解「還息不還本」之下,業主面對的供樓壓力,實際還是要視乎每個個案的情況,例如所有家庭成員都失業等。總體來說,短期內銀主盤大幅飇升的機會應該不大。

記者:余敏欽
資料來源:地產站
Facebook:上車攻略 hkbuyhome
更多上車情報:【負資產】寬按保入市買家部分淪負資產 有些估值半年跌逾一成 業界料首季負資產破千宗